
Perché i controlli antiriciclaggio sono diventati parte dell’esperienza di gioco
Nei casinò online e nei punti gioco autorizzati, l’antiriciclaggio non è un “extra”: è un insieme di obblighi che serve a ridurre il rischio che il gioco venga usato per ripulire denaro di provenienza illecita o per finanziare attività illegali. In pratica, quando si apre e si usa un conto, possono scattare verifiche più o meno approfondite su identità, pagamenti e comportamento. La regola di fondo è semplice: più un’operazione è rilevante, atipica o difficile da spiegare, più aumenta la probabilità di controlli.
Questo non significa che ogni giocatore venga “messo sotto indagine”. Significa che esistono procedure standard e, in presenza di determinati segnali, verifiche aggiuntive. La conseguenza pratica è che alcuni passaggi (documenti, conferme, limiti temporanei) possono comparire anche quando non si è fatto nulla di scorretto: spesso sono controlli automatici legati al risk-based approach, cioè alla valutazione del rischio caso per caso.
Identificazione e KYC: che cosa viene verificato all’apertura del conto
Il primo livello è la verifica dell’identità, spesso indicata come KYC (Know Your Customer). Per definizione, il KYC è l’insieme di controlli che consente all’operatore di sapere chi sta usando il conto e di ridurre l’uso di identità fittizie o rubate. In genere include:
- validazione dei dati anagrafici (nome, data e luogo di nascita, residenza);
- controllo di un documento valido e leggibile (e, in alcuni casi, di un selfie o video di verifica);
- verifica dell’età per impedire l’accesso ai minorenni;
- coerenza tra intestatario del conto gioco e intestatario del metodo di pagamento.
Se i dati non combaciano (ad esempio carta intestata a un’altra persona, o documento scaduto), l’account può finire in revisione. È un punto cruciale: l’operatore tende a tollerare poco le incongruenze perché sono un indicatore frequente di account mule, cioè conti usati come “ponte” per spostare fondi.
Controlli sui depositi: tracciabilità, titolarità e metodi di pagamento
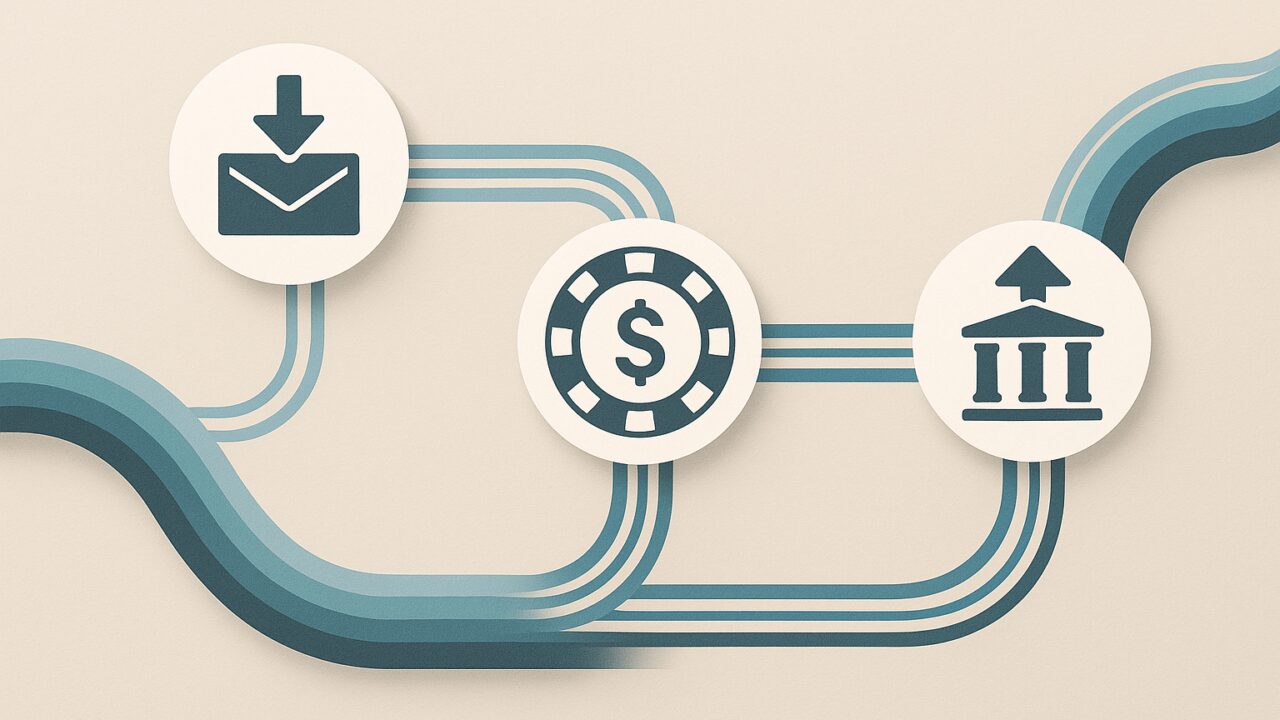
Il secondo blocco riguarda i flussi in entrata. Qui l’obiettivo è la tracciabilità del denaro: capire da dove arrivano i fondi e se il percorso è coerente. I sistemi di monitoraggio guardano soprattutto a tre aspetti: titolarità, frequenza e pattern delle transazioni.
Alcuni esempi pratici che possono far scattare verifiche aggiuntive:
- molti depositi ravvicinati di importo simile, seguiti da prelievo quasi immediato;
- uso alternato di più carte o strumenti diversi senza una logica chiara;
- depositi elevati rispetto alla storia del conto (un salto improvviso di “scala”);
- tentativi ripetuti di pagamento rifiutati o con dati incoerenti.
In questi casi può essere richiesto di dimostrare che lo strumento di pagamento è realmente proprio (ad esempio schermate parziali dell’estratto, o prova di intestazione). Non è un capriccio: è un modo per ridurre il rischio di frodi e di utilizzo di carte sottratte.
Monitoraggio del gioco e delle vincite: quando il comportamento diventa un “segnale”
Molti pensano che l’antiriciclaggio riguardi solo depositi e prelievi. In realtà conta anche come si gioca. I casinò hanno interesse a intercettare schemi in cui il gioco è usato come passaggio tecnico per “ripulire” fondi: si deposita, si effettua una quantità minima di puntate a bassa varianza e poi si preleva, trasformando di fatto il conto in un canale di trasferimento.
Tra i segnali più comuni ci sono:
- puntate ripetitive e “meccaniche” su esiti con rischio molto basso, solo per generare movimentazione;
- turnover elevato senza un profilo di gioco coerente (cambi rapidi di prodotti e importi);
- vincite anomale seguite da prelievi frammentati su più richieste;
- uso di più conti o dispositivi in modo sospetto, se rilevabile.
Qui entra in gioco la profilazione del rischio: non è un giudizio morale sullo stile di gioco, ma un confronto tra ciò che accade e ciò che statisticamente è tipico per un conto simile. Quando lo scostamento è forte, può partire un controllo manuale.
Prelievi e “Source of Funds”: perché può essere richiesto di provare l’origine del denaro
Il momento più delicato spesso è il prelievo, soprattutto se di importo significativo o se avviene dopo un periodo breve. In alcuni casi viene richiesta la Source of Funds (SoF), cioè la prova dell’origine dei fondi utilizzati. Per definizione, la SoF è la documentazione che dimostra da quali entrate legittime proviene il denaro impiegato (stipendio, attività autonoma, risparmi, ecc.).
La richiesta può sembrare invasiva, ma è una prassi diffusa in settori regolamentati. La documentazione tipica, quando necessaria, può includere estratti conto, buste paga o dichiarazioni fiscali, sempre con attenzione alla pertinenza. Se l’operatore riceve informazioni incomplete o contraddittorie, può sospendere temporaneamente il prelievo finché la posizione non è chiarita.
Per un quadro generale delle regole e dell’impostazione europea sul tema, è utile consultare le risorse dell’Autorità bancaria europea, che pubblica linee guida e materiali informativi su controlli e gestione del rischio.
Quanto durano le verifiche e come evitare blocchi inutili (senza “trucchetti”)
I tempi variano: controlli automatici possono chiudersi in poche ore, mentre quelli manuali richiedono più giorni, soprattutto se manca un documento o se le immagini sono poco leggibili. La cosa più efficace, nella pratica, è ridurre le incongruenze. Alcune accortezze concrete:
- usare metodi di pagamento intestati alla stessa persona del conto;
- caricare documenti nitidi e completi, senza tagli o riflessi;
- evitare di aprire più conti o di “prestare” il proprio a terzi;
- mantenere coerenza tra residenza dichiarata e documentazione disponibile.
Un dettaglio spesso sottovalutato: anche le richieste di assistenza possono accelerare o rallentare la verifica. Messaggi chiari, con allegati pertinenti e una spiegazione lineare (ad esempio perché si è cambiata carta o perché un deposito è più alto del solito) riducono i passaggi. L’obiettivo dell’operatore non è complicare la vita al giocatore, ma chiudere un controllo con elementi sufficienti e archiviare il caso senza rischi.
Le informazioni riportate hanno finalità divulgative e non costituiscono consulenza legale o finanziaria; per casi specifici e obblighi applicabili è opportuno rivolgersi a professionisti qualificati e alle fonti regolatorie competenti.