
Identità digitale nel gioco a distanza: definizione e obiettivo delle verifiche
Per identificazione digitale nel gambling si intende l’insieme di controlli che collegano in modo affidabile un account di gioco a una persona reale: nome, data di nascita, residenza e, soprattutto, la prova che l’utente sia davvero chi dichiara di essere. L’obiettivo non è “burocrazia fine a sé stessa”, ma la riduzione di tre rischi concreti: accesso dei minori, furto d’identità e utilizzo del conto per riciclaggio o frodi sui pagamenti. In pratica, più il gioco si sposta su app e web, più aumenta il valore della certezza anagrafica: senza una verifica solida, un account può diventare un contenitore perfetto per operazioni opache, oppure un bersaglio facile per chi intercetta documenti o credenziali.
Le piattaforme hanno quindi bisogno di un equilibrio: controlli sufficientemente robusti per bloccare gli abusi, ma anche rapidi per non trasformare la registrazione in un percorso a ostacoli. Negli ultimi anni, però, la bilancia si sta spostando verso la robustezza, perché i tentativi di elusione sono diventati più sofisticati e perché il quadro regolatorio spinge verso una verifica dell’identità più stringente fin dall’inizio.
Perché oggi i controlli si irrigidiscono: normativa, rischio e tecnologia
Le procedure diventano più rigide per una combinazione di fattori. Il primo è regolatorio: in Europa e in Italia le logiche di AML (anti-riciclaggio) richiedono controlli coerenti con il rischio e tracciabilità delle operazioni. Il secondo è economico: frodi su carte, chargeback e account compromessi hanno un costo diretto per gli operatori, oltre a danni reputazionali. Il terzo è tecnologico: l’aumento di documenti falsi “ben fatti” e l’uso di strumenti di manipolazione (anche automatizzati) rende insufficiente il vecchio modello “carica un documento e basta”.
In parallelo, si alza l’asticella anche per la tutela del consumatore. L’identificazione non serve solo a “filtrare” chi non dovrebbe giocare, ma anche a garantire che strumenti come limiti di deposito, autoesclusione e gestione del profilo siano associati alla persona corretta. Quando l’identità è incerta, anche le misure di gioco responsabile rischiano di essere aggirate con account multipli.
Come funzionano le verifiche moderne: KYC, documenti e controlli biometrici
Nel settore si parla spesso di KYC (Know Your Customer), cioè l’insieme di pratiche per conoscere e verificare il cliente. In termini operativi, i controlli più comuni includono: corrispondenza dei dati anagrafici, verifica del documento, controlli su indirizzo e, in molti casi, un passaggio di “prova di vita” per ridurre l’uso di foto rubate o statiche.
Verifica documentale: cosa si controlla davvero
La verifica documentale non si limita a “guardare la foto”. I sistemi e gli operatori valutano coerenza dei campi, validità, segnali di alterazione e corrispondenza tra documento e dati inseriti. Nei casi più robusti, vengono controllati anche elementi come qualità dei bordi, pattern tipografici e incongruenze tra metadati e immagine. Questo spiega perché, a volte, una foto apparentemente leggibile venga rifiutata: non è solo un tema di nitidezza, ma di affidabilità complessiva.
Biometria e prova di vita: definizione e limiti
La biometria applicata al KYC usa caratteristiche del volto per confrontare la persona con il documento. La “prova di vita” (liveness) serve a distinguere un volto reale da una riproduzione (foto su schermo, maschere, video manipolati). È una misura utile, ma non infallibile: per questo viene spesso combinata con altri segnali, come la coerenza del dispositivo, la cronologia di accesso e la verifica dei metodi di pagamento.
Pagamenti e identità: perché deposito e prelievo sono sotto osservazione
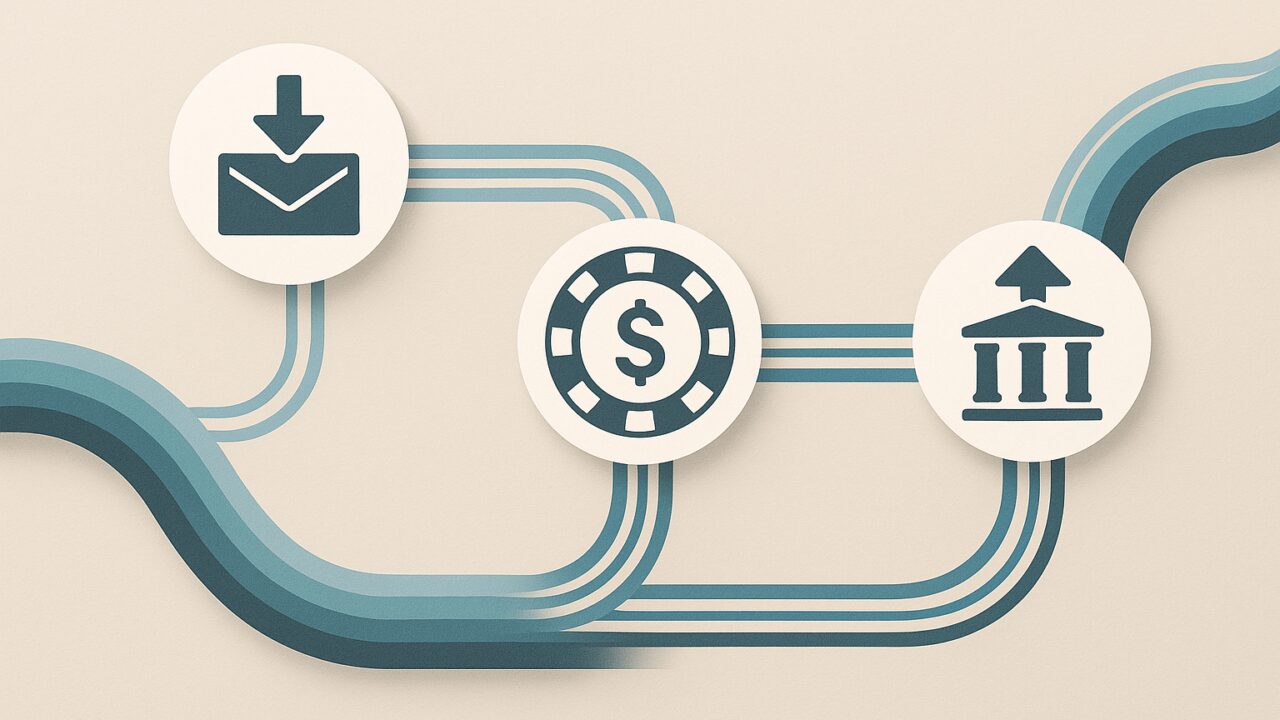
Un punto poco compreso dagli utenti è che l’identità non riguarda solo l’età o il nome: riguarda anche la titolarità dei fondi. Molte frodi nascono da carte o wallet intestati a terzi, o da tentativi di “ripulire” denaro tramite cicli deposito-prelievo. Per questo, in fase di prelievo (e talvolta già al deposito) possono essere richieste verifiche aggiuntive: conferma del metodo di pagamento, prova di titolarità, o controlli sulla coerenza tra intestatario del conto e intestatario del documento.
Qui entra in gioco anche il concetto di tracciabilità: più un flusso di denaro è ricostruibile, meno è appetibile per chi cerca zone grigie. Un esempio pratico: un account che deposita importi elevati, gioca poco e chiede subito il prelievo è statisticamente più “sensibile” e può attivare controlli di due diligence più severi. Non è una presunzione di colpa, è un modello di rischio.
Impatto sull’esperienza utente: tempi, errori comuni e come evitarli
L’irrigidimento delle procedure ha un effetto collaterale: più passaggi significano più possibilità di blocchi. I problemi più frequenti sono banali ma ricorrenti: documenti scaduti, foto tagliate, dati inseriti con refusi, indirizzi non coerenti o utilizzo di un metodo di pagamento non intestato all’utente. In alcuni casi incidono anche fattori “tecnici”, come la compressione aggressiva delle immagini o la luce che crea riflessi sul documento.
- Usare un documento in corso di validità e fotografarlo su sfondo neutro, senza riflessi.
- Inserire i dati esattamente come compaiono sul documento (anche secondi nomi e accenti).
- Preferire metodi di pagamento intestati alla stessa persona dell’account.
- Completare la verifica prima di depositare somme rilevanti, per evitare ritardi al prelievo.
Per un quadro generale sulle aspettative regolatorie e sulle buone pratiche di contrasto al riciclaggio, può essere utile consultare le indicazioni pubbliche del Financial Action Task Force, organismo internazionale di riferimento sul tema.
Trend prossimo futuro: identità riutilizzabile, controlli continui e più responsabilità
La direzione è chiara: non solo verifiche “una tantum”, ma controlli più continui e proporzionati al rischio. Si parla sempre di più di identità digitale riutilizzabile (una verifica forte che poi può essere “portata” tra servizi), di segnali comportamentali per individuare account anomali e di procedure più rapide ma più profonde, grazie all’automazione. Questo non significa che ogni utente verrà trattato come sospetto; significa che i sistemi cercheranno di distinguere meglio tra comportamento normale e pattern tipici di frodi.
Per chi gioca in modo regolare, l’effetto pratico può essere persino positivo: meno account falsi, meno truffe, meno contestazioni sui pagamenti. Il rovescio della medaglia è una maggiore richiesta di precisione e coerenza: un profilo incompleto o incoerente verrà sempre meno “tollerato”. Nel gambling digitale, l’identità sta diventando una vera infrastruttura: invisibile quando funziona, ma determinante quando qualcosa non torna.
Le informazioni fornite hanno scopo informativo e non costituiscono consulenza legale o finanziaria; il gioco comporta rischi e deve essere praticato in modo responsabile, nel rispetto delle normative vigenti.