
Che cosa significa “protezione dei fondi” nei casinò online
Quando si parla di protezione dei fondi, si intende l’insieme di regole tecniche e organizzative con cui un operatore gestisce i depositi dei clienti in modo tracciabile, separato (quando previsto) e coerente con gli obblighi di legge. In pratica, il punto non è solo “dove finiscono i soldi”, ma come vengono contabilizzati, custoditi e resi disponibili per prelievi e pagamenti, anche in scenari critici come blocchi operativi, verifiche o problemi finanziari dell’operatore.
La tutela si gioca su tre piani: compliance regolatoria (licenze e controlli), contabilità e segregazione (distinzione tra fondi operativi e fondi dei giocatori) e sicurezza dei pagamenti (procedure antifrode, crittografia e monitoraggio). È utile chiarire subito un concetto tecnico: per “segregazione dei fondi” si intende la separazione contabile e/o bancaria tra il denaro dei clienti e quello usato dall’azienda per le spese correnti; non è identica in tutti i mercati e dipende dal quadro normativo.
Flusso del deposito: dal metodo di pagamento al saldo di gioco
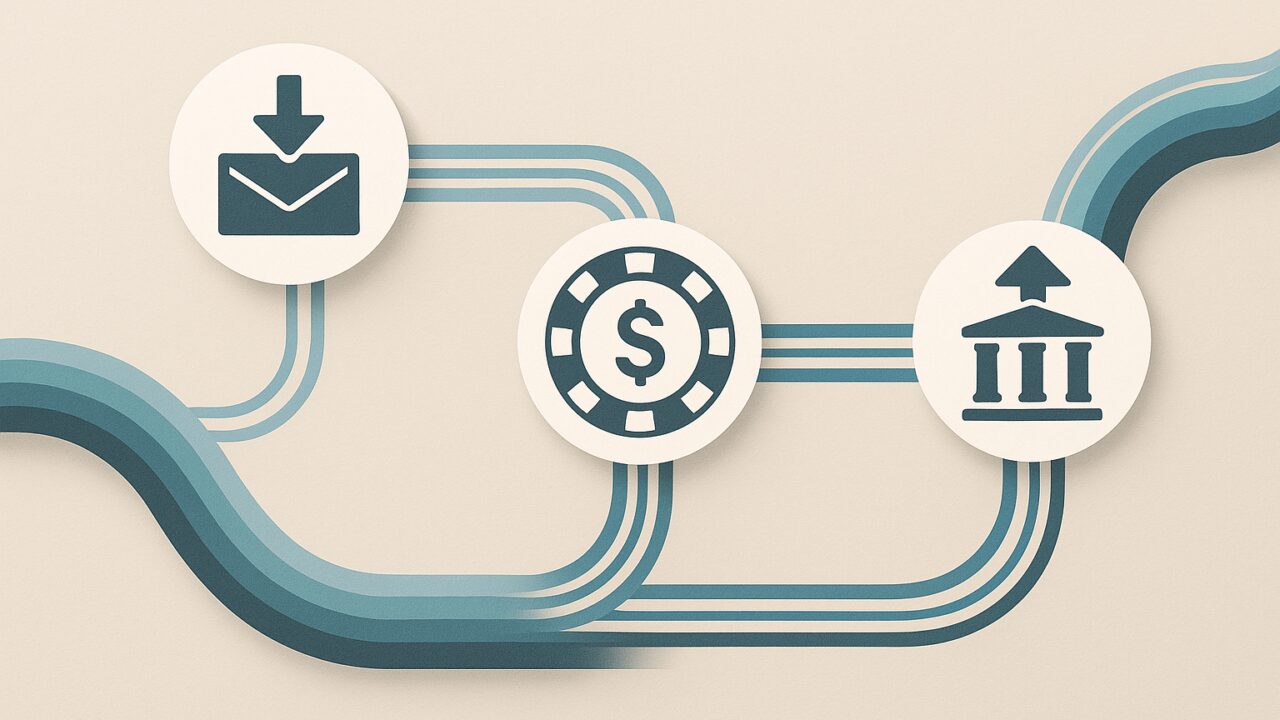
Un deposito online non è un semplice trasferimento “istantaneo”: è un processo composto da passaggi che devono lasciare tracce verificabili. In genere, l’utente avvia il pagamento con carta, bonifico o portafoglio digitale; il provider autorizza e conferma la transazione; l’operatore registra l’evento e aggiorna il saldo. Qui entrano in gioco controlli automatici, perché l’obiettivo è ridurre contestazioni e frodi senza rallentare troppo l’esperienza.
In un sistema ben progettato, ogni movimento è legato a un identificativo univoco e a log interni: data, importo, metodo, esito, eventuale conversione di valuta. Questo rende più semplice gestire rimborsi, chargeback e riconciliazioni. Un esempio pratico: se una carta autorizza il pagamento ma la piattaforma non accredita il saldo per un errore tecnico, i log permettono di verificare se l’operazione è stata catturata o solo pre-autorizzata, evitando che l’utente resti “nel limbo”.
Conti dedicati, separazione contabile e riconciliazione: cosa cambia davvero
Molti operatori adottano soluzioni che vanno dalla semplice separazione contabile fino a conti bancari dedicati. La differenza è sostanziale. La separazione contabile significa che nei registri interni l’azienda distingue il credito dei giocatori dalle proprie risorse; un conto dedicato implica invece che una parte dei fondi sia custodita in un rapporto bancario distinto, con regole di utilizzo più restrittive. In entrambi i casi, la qualità del sistema si misura nella disciplina quotidiana: riconciliare correttamente entrate e uscite, gestire gli storni, aggiornare i saldi senza “buchi”.
La riconciliazione è il controllo periodico (spesso giornaliero) che confronta i dati della piattaforma con gli estratti del provider di pagamento e della banca. Se emergono discrepanze, scatta un’analisi: transazioni duplicate, importi non catturati, prelievi in attesa, errori di valuta. È un aspetto poco “glamour”, ma decisivo: molte criticità percepite dagli utenti (prelievi lenti, saldo non aggiornato) nascono proprio da riconciliazioni incomplete o da processi manuali fragili.
Verifiche, antiriciclaggio e limiti: perché a volte i prelievi si bloccano
La protezione dei fondi non riguarda solo la custodia, ma anche l’uso legittimo del denaro. Qui entrano gli obblighi di antiriciclaggio (AML) e di verifica dell’identità. La verifica KYC (Know Your Customer) è la procedura con cui l’operatore accerta che l’account appartenga davvero alla persona che gioca, riducendo rischi di furto d’identità e utilizzo di fondi di provenienza illecita. Può includere documento, prova di residenza, verifica del metodo di pagamento e controlli di coerenza sulle transazioni.
È anche il motivo più comune di attrito: un prelievo può essere messo in pausa se i documenti non sono completi, se il metodo di deposito non è intestato all’utente o se il profilo transazionale appare anomalo. Dal lato pratico, aiuta sapere che molti operatori applicano regole come “prelievo sullo stesso metodo usato per depositare” o limiti di importo per singola richiesta; sono misure che favoriscono la tracciabilità e riducono contestazioni. Per un quadro generale sulle buone pratiche di tutela del consumatore nei servizi finanziari digitali, è utile consultare le indicazioni pubbliche della European Payments Council (standard e logiche di pagamento in Europa).
Sicurezza tecnica: crittografia, controlli antifrode e gestione degli accessi
Un altro pilastro è la sicurezza informatica. La crittografia TLS protegge i dati in transito tra utente e piattaforma; non “mette al sicuro i soldi” da sola, ma impedisce intercettazioni e manomissioni delle comunicazioni. A livello interno contano anche: segmentazione dei sistemi, monitoraggio delle anomalie, audit dei log, policy di accesso con privilegi minimi. In breve, meno persone e processi possono toccare i flussi di pagamento, minore è la superficie di rischio.
Molto dipende dai motori antifrode: controlli su IP e dispositivi, pattern di deposito e prelievo, velocità delle transazioni, tentativi di accesso ripetuti. Quando il sistema alza un alert, può scattare un controllo umano. È qui che si vede la differenza tra un operatore maturo e uno improvvisato: comunicazioni chiare, tempistiche definite e richieste documentali proporzionate. In ottica utente, due abitudini aiutano davvero: attivare l’autenticazione a due fattori quando disponibile e usare metodi di pagamento intestati, evitando scorciatoie che poi si pagano in tempi di verifica.
Come valutare la tutela dei fondi prima di depositare
Non serve essere esperti per farsi un’idea della solidità di un operatore, ma serve guardare segnali concreti. Prima di depositare, è utile verificare: licenza e giurisdizione dichiarate, chiarezza delle regole su prelievi e verifiche, tempi medi indicati, presenza di limiti e motivazioni, canali di assistenza raggiungibili. Se le condizioni sono vaghe o contraddittorie, è un campanello d’allarme.
Un controllo rapido riguarda anche la trasparenza sulle politiche di prelievo: soglie minime e massime, eventuali commissioni, gestione dei chargeback, ordine di priorità dei metodi di pagamento. In parallelo, la qualità della sezione “responsabile” (limiti di deposito, autoesclusione, cronologia) dice molto sulla serietà della piattaforma: quando gli strumenti di controllo sono ben progettati, di solito lo sono anche i processi di gestione dei fondi.
Le informazioni riportate hanno finalità informative e non costituiscono consulenza legale o finanziaria; il gioco con denaro comporta rischi e va praticato responsabilmente, verificando sempre regole, licenze e condizioni dell’operatore nel proprio Paese.