
Perché la verifica dell’età è diventata un requisito tecnico (non solo legale)
Nei casinò online e nelle piattaforme di betting, il controllo dell’età non è più una semplice spunta in fase di registrazione: è un processo strutturato che combina dati, documenti e segnali comportamentali. La ragione è duplice. Da un lato c’è l’obbligo di impedire l’accesso ai minori, dall’altro c’è la necessità di ridurre frodi, furti d’identità e account condivisi. In termini pratici, “verifica dell’età” significa accertare che l’utente abbia l’età minima prevista e che l’identità dichiarata sia coerente. Quando questi due aspetti non coincidono, il rischio di accessi irregolari aumenta, con ricadute su sicurezza, tutela dei consumatori e integrità del gioco.
KYC e verifica documentale: come funziona l’identificazione digitale
Il cuore del controllo è spesso il KYC (Know Your Customer), cioè l’insieme di procedure che identificano l’utente. In ambito gioco, il KYC serve sia per la verifica dell’età sia per prevenire pratiche illegali. La definizione operativa è semplice: raccolta di dati anagrafici + verifica tramite fonti affidabili. In concreto, l’utente inserisce nome, data di nascita e indirizzo; poi carica un documento e, in molti casi, un selfie o un breve video.
Le tecnologie più comuni includono l’OCR (lettura automatica dei documenti) e i controlli di autenticità: rilevamento di modifiche, incongruenze nei caratteri, riflessi anomali, metadati sospetti. Alcuni sistemi confrontano anche i dati con registri o database consentiti dalle normative. Se il documento risulta valido ma la data di nascita non supera la soglia minima, l’account viene bloccato o limitato; se invece emergono discrepanze, entra in gioco una revisione manuale. Questo passaggio umano resta importante: l’automazione accelera, ma non elimina i casi ambigui.
Biometria e “liveness detection”: il passo in più contro documenti prestati
Il punto debole dei controlli tradizionali è l’uso di documenti reali ma non appartenenti a chi sta giocando. Per ridurre questo rischio, molte piattaforme adottano sistemi biometrici. La biometria applicata al KYC confronta il volto dell’utente con la foto del documento, mentre la liveness detection verifica che davanti alla camera ci sia una persona reale e presente, non una foto stampata o un video riprodotto.
La liveness può essere “attiva” (richiede azioni come girare la testa o seguire un punto sullo schermo) oppure “passiva” (analizza micro-movimenti, profondità, luce e texture senza chiedere gesti). Non è infallibile, ma alza sensibilmente la barriera contro tentativi improvvisati. Un esempio tipico: un minorenne che prova a registrarsi usando il documento di un maggiorenne in famiglia. Se il volto non coincide o se la prova di presenza fallisce, l’accesso viene negato o sospeso.
Analisi dei dati e segnali di rischio: quando l’età “non torna” anche senza documenti falsi
Oltre ai documenti, entrano in gioco modelli di rischio che osservano il comportamento. Qui la verifica dell’età diventa indiretta: non si “stima” l’età con certezza, ma si identificano pattern incompatibili con un profilo dichiarato. È un uso mirato di risk scoring, cioè un punteggio che aumenta quando compaiono segnali anomali.
Tra i segnali tipici ci sono: tentativi ripetuti di registrazione con dati simili, uso di dispositivi condivisi, cambi frequenti di metodo di pagamento, o accessi in orari e modalità che ricordano account “prestati”. Anche la geolocalizzazione può aiutare: la geolocalizzazione è la verifica dell’area da cui ci si connette, utile sia per vincoli territoriali sia per individuare accessi incoerenti. Quando il punteggio supera una soglia, il sistema può richiedere una verifica aggiuntiva, limitare le puntate o bloccare prelievi finché l’identità non viene chiarita.
Pagamenti e intestazione: il controllo incrociato che frena gli accessi irregolari
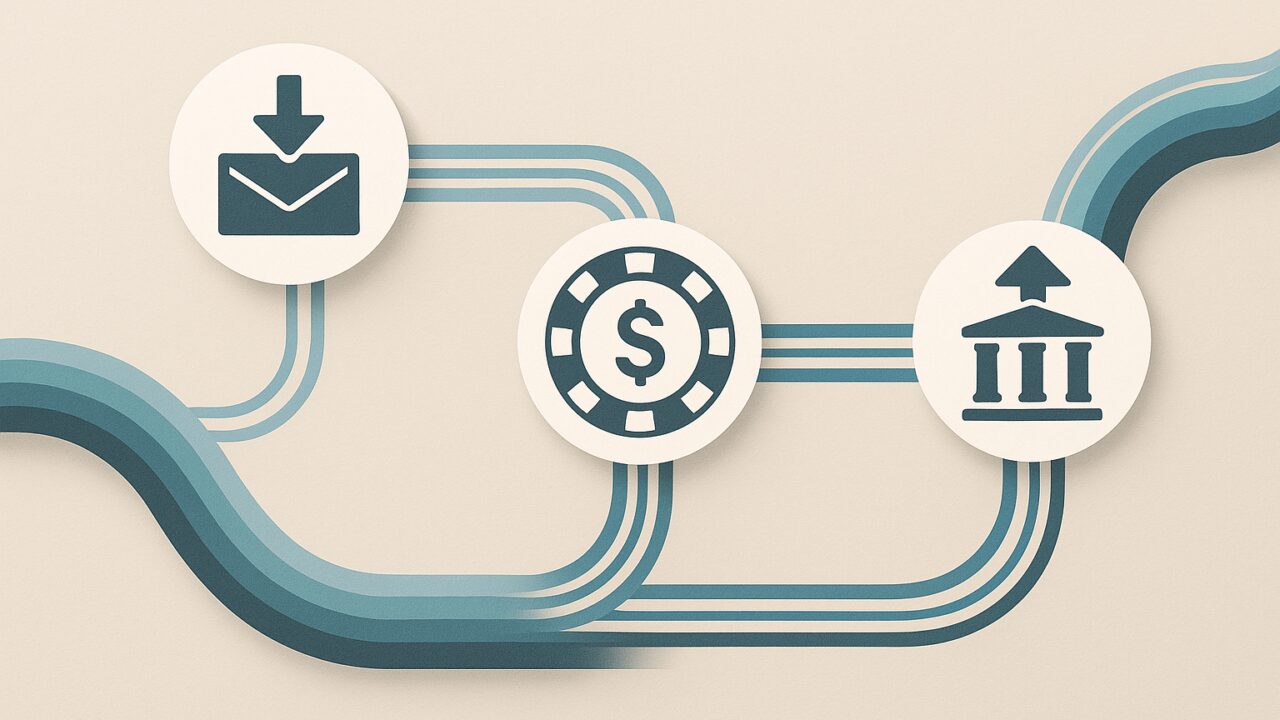
Un altro livello efficace è il controllo tra identità e strumenti di pagamento. La logica è semplice: se l’account è intestato a una persona, anche i metodi di deposito e prelievo dovrebbero essere coerenti. Il controllo non è solo “nome uguale”, ma una serie di verifiche su provenienza dei fondi, coerenza dei dati e tracciabilità. Questo riduce sia l’uso di account da parte di terzi sia alcune forme di frode.
In molti casi, la piattaforma consente depositi rapidi ma richiede verifiche più stringenti prima del prelievo: è una scelta tecnica che bilancia esperienza utente e responsabilità. Per l’utente corretto cambia poco; per chi tenta di aggirare i controlli, diventa difficile trasformare il saldo in denaro senza passare da un’identificazione solida.
Tra privacy e tutela: come vengono gestiti i dati sensibili
Le tecnologie di verifica trattano dati delicati: documenti, immagini del volto, informazioni finanziarie. Per questo la gestione deve rispettare principi di minimizzazione e sicurezza: raccolta del necessario, tempi di conservazione limitati, accessi tracciati. In termini pratici, i dati vengono cifrati e spesso separati per ridurre l’impatto di eventuali incidenti. Un punto centrale è la trasparenza: l’utente deve sapere quali dati vengono richiesti e perché, con informative chiare e procedure di assistenza accessibili.
Per approfondire i principi generali di protezione dei dati in Europa, è utile consultare le risorse del Comitato europeo per la protezione dei dati. Capire il quadro aiuta anche a leggere con più attenzione le richieste di verifica: non sono “capricci” delle piattaforme, ma passaggi legati a conformità e riduzione dei rischi.
Nel complesso, la combinazione di identificazione documentale, controlli biometrici e analisi dei comportamenti sta rendendo più complicato l’accesso irregolare, anche se non lo elimina del tutto. La tendenza è verso verifiche più rapide ma più robuste, con step aggiuntivi solo quando emergono anomalie: una strada che tutela meglio i minori e, allo stesso tempo, riduce frizioni per chi gioca in modo regolare.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza legale o invito al gioco; il gioco con denaro comporta rischi e deve essere praticato solo da maggiorenni in modo responsabile.